Pendahuluan
Istilah benda sitaan dan barang sitaan mungkin terdengar hampir sama karena keduanya berkaitan dengan tindakan penyitaan dalam bidang perpajakan. Namun, dalam praktiknya kedua istilah tersebut memiliki konteks hukum dan tujuan yang berbeda. Berdasarkan Surat Edaran Direktur Jenderal Pajak Nomor SE-10/PJ/2026, benda sitaan berkaitan dengan objek yang disita oleh penyidik untuk kepentingan pembuktian dalam proses penyidikan, penuntutan, persidangan, atau kepentingan pemulihan kerugian pada pendapatan negara. Sementara itu, barang sitaan berkaitan dengan barang milik Penanggung Pajak yang disita oleh Jurusita Pajak dan dijadikan sebagai jaminan atas piutang pajak. Perbedaan tersebut menunjukkan bahwa pemahaman terhadap istilah benda sitaan dan barang sitaan tidak cukup hanya berdasarkan pengertian umum, tetapi perlu dilihat dari konteks tindakan dan tujuan penyitaan yang dilakukan.
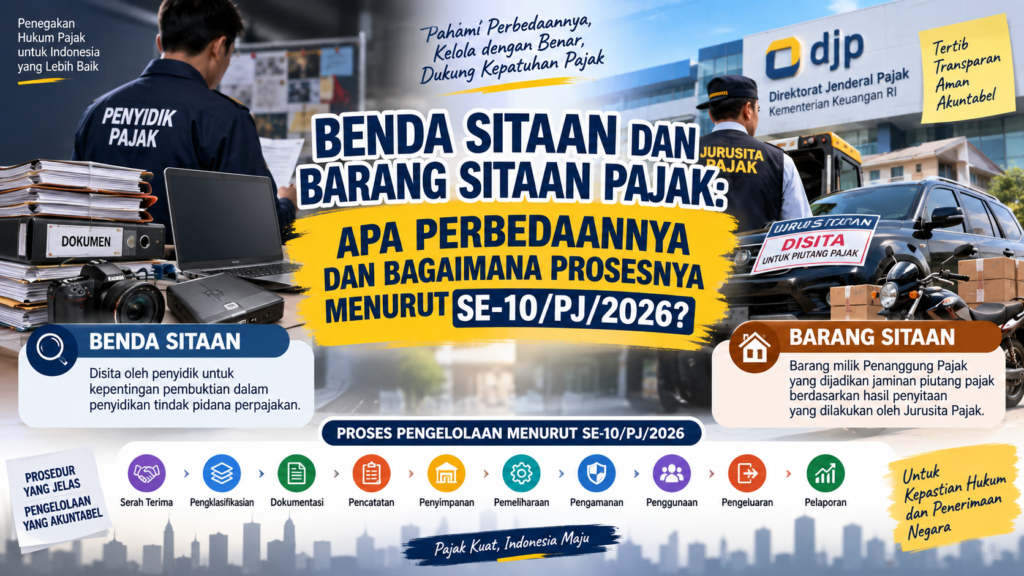
SE-10/PJ/2026 merupakan pedoman yang diterbitkan oleh Direktorat Jenderal Pajak untuk mengatur pengelolaan atas Benda Sitaan, Barang Sitaan, Jaminan Aset Berwujud, dan Dokumen yang Dipinjam untuk Tujuan Perpajakan. Pedoman ini menjadi bagian dari upaya untuk menciptakan mekanisme pengelolaan yang lebih terstruktur dan seragam di lingkungan DJP. Pengelolaan tersebut mencakup berbagai kegiatan, mulai dari proses serah terima, pemeriksaan dan dokumentasi, pencatatan, penyimpanan, pemeliharaan, pengamanan, penggunaan, hingga pengeluaran objek yang berada dalam penguasaan DJP. Dengan adanya pedoman tersebut, setiap benda atau barang yang berada dalam penguasaan DJP diharapkan dapat dikelola secara tertib sehingga identitas, kondisi, nilai, lokasi, serta statusnya dapat diketahui dan ditelusuri dengan baik.
Penerbitan SE-10/PJ/2026 juga memiliki arti penting dari sisi transparansi dan akuntabilitas pengelolaan aset yang berada dalam penguasaan DJP. Benda atau barang yang telah disita tidak hanya perlu diamankan secara fisik, tetapi juga harus mendapatkan perlakuan administratif yang jelas. Setiap proses penerimaan dan perpindahan objek perlu didukung dengan dokumen yang memadai, sementara kondisi fisiknya perlu diperiksa dan didokumentasikan. Pengaturan mengenai tempat penyimpanan, pemeliharaan, pengamanan, penggunaan, dan pengeluaran juga diperlukan untuk menjaga keutuhan, keamanan, keselamatan, serta nilai ekonomis objek ya
Apa Itu SE-10/PJ/2026?
SE-10/PJ/2026 merupakan pedoman internal Direktorat Jenderal Pajak (DJP)** yang mengatur pengelolaan berbagai jenis objek yang berada dalam penguasaan DJP untuk kepentingan perpajakan. Pedoman ini memiliki ruang lingkup yang cukup luas, tidak hanya mencakup benda sitaan dan barang sitaan, tetapi juga jaminan aset berwujud serta dokumen yang dipinjam untuk tujuan perpajakan. Benda sitaan berkaitan dengan objek yang diperoleh melalui tindakan penyitaan dalam rangka penyidikan, sedangkan barang sitaan berkaitan dengan barang Penanggung Pajak yang disita dalam rangka penagihan. Selain itu, SE-10/PJ/2026 juga mengatur jaminan aset berwujud yang berkaitan dengan pemberian fasilitas pengangsuran atau penundaan pembayaran pajak, serta pengelolaan dokumen fisik maupun elektronik yang dipinjam untuk mendukung pelaksanaan tugas perpajakan.
Dengan demikian, SE-10/PJ/2026 tidak hanya membahas tindakan penyitaan atau menentukan kapan suatu objek dapat disita, tetapi lebih luas mengatur tata kelola terhadap objek yang telah berada dalam penguasaan DJP. Pengelolaan tersebut meliputi rangkaian kegiatan mulai dari penerimaan dan serah terima, pemeriksaan kondisi, identifikasi dan pencatatan, dokumentasi, penyimpanan, pemeliharaan, serta pengamanan objek. Dalam kondisi tertentu, pedoman ini juga mengatur penggunaan sementara, pengeluaran, pengembalian, dan pelaporan atas objek yang dikelola. Adanya mekanisme tersebut bertujuan agar setiap benda, barang, aset, maupun dokumen yang berada dalam penguasaan DJP dapat dikelola secara tertib, aman, transparan, akuntabel, dan dapat ditelusuri**, sekaligus menjaga keutuhan dan nilai objek sampai dengan objek tersebut tidak lagi berada dalam penguasaan DJP.
Pengertian Benda Sitaan Menurut SE-10/PJ/2026
Benda Sitaan dalam konteks SE-10/PJ/2026 adalah benda yang disita oleh penyidik untuk kepentingan pembuktian dalam penyidikan, penuntutan, persidangan, atau untuk kepentingan pemulihan kerugian pada pendapatan negara, yang dikuasai pada saat penyidikan. Pengertian tersebut menunjukkan bahwa benda sitaan tidak semata-mata dipandang sebagai barang yang secara fisik diambil atau dikuasai oleh aparat, tetapi merupakan objek yang memiliki keterkaitan dengan proses penegakan hukum di bidang perpajakan. Oleh karena itu, keberadaan benda sitaan harus ditempatkan dalam konteks proses penyidikan tindak pidana di bidang perpajakan dan dikelola sesuai dengan tujuan hukum yang mendasarinya.
Dari definisi tersebut terdapat beberapa unsur penting yang perlu diperhatikan. Pertama, pihak yang melakukan penyitaan adalah penyidik, sehingga benda sitaan memiliki hubungan langsung dengan kegiatan penyidikan. Kedua, penyitaan dilakukan dalam konteks penegakan hukum pidana di bidang perpajakan, bukan semata-mata untuk menagih utang pajak biasa. Ketiga, benda yang disita dapat digunakan untuk kepentingan pembuktian, baik pada tahap penyidikan, penuntutan, maupun persidangan. Keempat, benda sitaan juga dapat berkaitan dengan kepentingan pemulihan kerugian pada pendapatan negara. Dengan demikian, benda yang telah disita mempunyai fungsi penting dalam mendukung proses hukum dan tidak dapat diperlakukan seperti barang biasa.
Berdasarkan karakteristik tersebut, benda sitaan dalam SE-10/PJ/2026 memiliki hubungan erat dengan aspek penegakan hukum pidana di bidang perpajakan. Pengelolaannya karena itu membutuhkan prosedur yang jelas mulai dari serah terima, pemeriksaan fisik, dokumentasi, pencatatan, penyimpanan, pemeliharaan, pengamanan, penggunaan, hingga pengeluaran. Setiap tahapan perlu dilakukan secara tertib dan dapat dipertanggungjawabkan agar kondisi, identitas, nilai, serta status benda tetap terjaga selama berada dalam penguasaan DJP. Pemahaman mengenai pengertian dan karakteristik benda sitaan menjadi penting agar masyarakat dan wajib pajak dapat membedakannya dari barang sitaan yang muncul dalam konteks penagihan pajak.
Apa Itu Barang Sitaan Pajak?
Berbeda dengan benda sitaan yang berkaitan dengan proses penyidikan, barang sitaan dalam konteks SE-10/PJ/2026 adalah barang milik Penanggung Pajak yang dijadikan jaminan piutang pajak berdasarkan hasil penyitaan yang dilakukan oleh Jurusita Pajak. Pengertian ini menunjukkan bahwa barang sitaan memiliki keterkaitan langsung dengan mekanisme penagihan pajak. Barang yang menjadi objek penyitaan pada dasarnya merupakan harta milik Penanggung Pajak yang dapat digunakan sebagai jaminan untuk memastikan terpenuhinya kewajiban pembayaran piutang pajak sesuai dengan ketentuan peraturan perundang-undangan yang berlaku. Dengan demikian, status suatu barang sebagai barang sitaan muncul dalam konteks pelaksanaan tindakan penagihan terhadap kewajiban pajak yang belum diselesaikan.
Salah satu unsur penting dalam pengertian barang sitaan adalah pihak yang melakukan tindakan penyitaan, yaitu Jurusita Pajak. Hal ini menjadi pembeda utama dengan benda sitaan yang berkaitan dengan tindakan penyitaan oleh penyidik dalam rangka penyidikan tindak pidana perpajakan. Dalam konteks barang sitaan, tindakan penyitaan dilakukan sebagai bagian dari proses penagihan pajak dan bertujuan untuk menjadikan barang milik Penanggung Pajak sebagai jaminan atas piutang pajak. Oleh karena itu, objek yang telah disita harus dikelola secara tertib, aman, dan dapat dipertanggungjawabkan agar keberadaan serta kondisinya tetap terjaga sampai dengan adanya tindakan lebih lanjut sesuai dengan ketentuan penagihan pajak.
Dengan demikian, barang sitaan dalam SE-10/PJ/2026 berada dalam ranah penagihan pajak, sedangkan benda sitaan berada dalam ranah penyidikan tindak pidana perpajakan. Perbedaan konteks tersebut berpengaruh terhadap tujuan, pihak yang melakukan penyitaan, serta mekanisme pengelolaannya. Barang sitaan diarahkan untuk mendukung penyelesaian piutang pajak melalui mekanisme penagihan, sedangkan benda sitaan berkaitan dengan kepentingan pembuktian dan/atau pemulihan kerugian pada pendapatan negara dalam proses penegakan hukum pidana perpajakan. Pemahaman terhadap perbedaan ini penting agar penggunaan istilah benda sitaan dan barang sitaan tidak tertukar serta dapat memberikan gambaran yang tepat mengenai kedudukan masing-masing objek dalam administrasi dan penegakan hukum perpajakan.
Benda Sitaan dan Barang Sitaan: Apa Perbedaannya?
Perbedaan antara benda sitaan dan barang sitaan dapat dilihat dari beberapa aspek utama, yaitu konteks tindakan, pihak yang melakukan penyitaan, tujuan penyitaan, serta ranah hukum yang melatarbelakanginya. Meskipun keduanya sama-sama berkaitan dengan tindakan penyitaan dalam bidang perpajakan, keduanya tidak dapat dipandang sebagai istilah yang sepenuhnya sama. Perbedaan tersebut menjadi penting karena status dan perlakuan terhadap objek yang disita sangat dipengaruhi oleh dasar hukum serta tujuan tindakan penyitaan. Oleh sebab itu, pemahaman mengenai konteks penyitaan diperlukan agar istilah benda sitaan dan barang sitaan dapat digunakan secara tepat.
Benda sitaan berkaitan dengan proses penyidikan tindak pidana di bidang perpajakan. Dalam konteks ini, tindakan penyitaan dilakukan oleh penyidik terhadap benda tertentu yang diperlukan untuk kepentingan proses hukum. Benda tersebut dapat digunakan sebagai bagian dari pembuktian dalam penyidikan, penuntutan, maupun persidangan, serta dapat berkaitan dengan kepentingan pemulihan kerugian pada pendapatan negara. Dengan demikian, keberadaan benda sitaan memiliki hubungan erat dengan proses penegakan hukum pidana perpajakan dan bukan semata-mata merupakan instrumen untuk menagih kewajiban pajak yang belum dibayar.
Sementara itu, barang sitaan berkaitan dengan proses penagihan pajak. Penyitaan dalam konteks ini dilakukan oleh Jurusita Pajak terhadap barang milik Penanggung Pajak yang memenuhi ketentuan untuk dijadikan jaminan atas piutang pajak. Tujuan utamanya adalah memberikan jaminan dalam rangka pelunasan kewajiban pajak yang masih harus dibayar. Dengan demikian, barang sitaan memiliki karakteristik yang berbeda dari benda sitaan karena dasar tindakannya berada dalam mekanisme penagihan pajak, bukan dalam proses penyidikan tindak pidana perpajakan.
Oleh karena itu, tidak tepat apabila setiap barang yang disita oleh DJP secara otomatis disebut sebagai benda sitaan dalam pengertian yang sama. Istilah yang digunakan harus disesuaikan dengan konteks hukum dan tujuan penyitaannya. Apabila penyitaan dilakukan oleh penyidik untuk kepentingan penyidikan, pembuktian, atau pemulihan kerugian pada pendapatan negara, objek tersebut termasuk dalam pengertian benda sitaan. Sebaliknya, apabila penyitaan dilakukan oleh Jurusita Pajak sebagai bagian dari tindakan penagihan dan barang tersebut dijadikan jaminan atas piutang pajak, objek tersebut termasuk dalam pengertian barang sitaan. Pembedaan ini penting untuk memastikan bahwa proses pengelolaan dan perlakuan terhadap masing-masing objek dilakukan sesuai dengan ketentuan yang berlaku.
Penyitaan dalam Konteks Penagihan dan Penyidikan
SE-10/PJ/2026 membedakan secara jelas tindakan penyitaan yang dilakukan oleh Jurusita Pajak dalam rangka penagihan dengan tindakan penyitaan yang dilakukan oleh penyidik dalam rangka penyidikan. Meskipun keduanya sama-sama menggunakan istilah “penyitaan”, dasar, konteks, pihak yang melakukan tindakan, serta tujuan akhirnya berbeda. Pembedaan ini penting karena objek yang disita dalam kedua konteks tersebut memiliki kedudukan dan fungsi yang berbeda dalam administrasi perpajakan. Dengan memahami perbedaan tersebut, wajib pajak maupun masyarakat dapat mengetahui bahwa tindakan penyitaan tidak selalu berkaitan dengan persoalan yang sama.
Dalam konteks penagihan pajak, penyitaan merupakan tindakan yang dilakukan oleh Jurusita Pajak untuk menguasai barang milik Penanggung Pajak guna dijadikan jaminan pelunasan utang atau piutang pajak. Tindakan ini merupakan bagian dari mekanisme penagihan terhadap kewajiban pajak yang telah dapat ditagih tetapi belum diselesaikan oleh Penanggung Pajak. Barang yang disita dapat berupa berbagai jenis harta yang memenuhi ketentuan sebagai objek penyitaan. Setelah dilakukan penyitaan, barang tersebut dikelola sesuai dengan ketentuan yang berlaku dan dapat menjadi bagian dari proses penyelesaian piutang pajak apabila kewajiban tidak dilunasi.
Sementara itu, dalam konteks penyidikan tindak pidana di bidang perpajakan, penyitaan merupakan rangkaian tindakan untuk mengambil alih dan/atau menyimpan benda yang dapat berupa benda bergerak maupun tidak bergerak, berwujud maupun tidak berwujud. Tindakan tersebut dilakukan oleh penyidik untuk kepentingan pembuktian dalam proses penyidikan, penuntutan, atau persidangan dan/atau sebagai jaminan pemulihan kerugian pada pendapatan negara. Dengan demikian, benda yang disita dalam proses penyidikan mempunyai fungsi yang berkaitan dengan proses penegakan hukum pidana dan harus dikelola dengan memperhatikan status serta kepentingan hukum yang melekat pada benda tersebut.
Perbedaan tersebut memperlihatkan bahwa istilah “penyitaan” tidak selalu memiliki tujuan yang sama dalam bidang perpajakan. Dalam konteks penagihan, orientasi utamanya adalah memastikan tersedianya jaminan untuk pelunasan piutang pajak melalui barang milik Penanggung Pajak yang disita. Sementara itu, dalam konteks penyidikan, orientasinya berkaitan dengan kepentingan pembuktian tindak pidana di bidang perpajakan dan/atau pemulihan kerugian pada pendapatan negara. Oleh karena itu, memahami siapa yang melakukan penyitaan, dalam konteks apa penyitaan dilakukan, serta untuk tujuan apa objek tersebut disita merupakan hal penting untuk membedakan antara barang sitaan dalam penagihan dan benda sitaan dalam penyidikan sebagaimana dimaksud dalam SE-10/PJ/2026.
Bagaimana Proses Pengelolaan Benda dan Barang Sitaan?
SE-10/PJ/2026 mengatur pengelolaan benda sitaan, barang sitaan, dan jaminan aset berwujud melalui serangkaian tahapan yang sistematis. Tahapan tersebut meliputi serah terima, penyimpanan, pemeliharaan, penggunaan, pengeluaran, serta penyampaian laporan pengelolaan. Setiap tahapan memiliki fungsi masing-masing untuk memastikan objek yang berada dalam penguasaan Direktorat Jenderal Pajak dapat dikelola secara tertib dan sesuai dengan ketentuan. Serah terima menjadi tahap awal untuk memastikan objek diterima oleh pihak yang bertanggung jawab, sedangkan penyimpanan bertujuan menjaga keberadaan dan keamanan objek selama berada dalam penguasaan DJP.
Tahap berikutnya mencakup pemeliharaan dan penggunaan. Pemeliharaan diperlukan untuk menjaga kondisi, keutuhan, fungsi, serta nilai objek agar tidak mengalami kerusakan atau penurunan nilai yang tidak semestinya selama berada dalam penguasaan DJP. Dalam kondisi tertentu, benda atau barang yang telah disita dapat digunakan untuk kepentingan penyidikan atau penagihan sesuai dengan prosedur yang berlaku. Penggunaan tersebut harus dilakukan secara tertib dan didukung dengan dokumentasi yang memadai sehingga setiap perpindahan atau penggunaan objek dapat diketahui dan dipertanggungjawabkan. Setelah objek tidak lagi diperlukan atau telah memenuhi kondisi tertentu sesuai ketentuan, dilakukan tahap pengeluaran melalui prosedur yang telah ditetapkan.
Dengan demikian, pengelolaan benda sitaan dan barang sitaan tidak berhenti pada saat tindakan penyitaan dilakukan. Setelah suatu benda atau barang berada dalam penguasaan DJP, diperlukan pengelolaan secara administratif dan fisik untuk menjaga identitas, kondisi, keamanan, nilai, serta status objek tersebut. Setiap proses juga perlu didukung pencatatan dan dokumentasi yang memadai, termasuk penyampaian laporan pengelolaan. Mekanisme tersebut bertujuan menciptakan pengelolaan yang tertib, transparan, akuntabel, aman, dan dapat ditelusuri, sehingga keberadaan setiap objek yang dikelola dapat dipertanggungjawabkan sejak diterima sampai dengan dikeluarkan dari penguasaan DJP.
Tahap Pertama: Serah Terima
Serah terima merupakan tahap awal dalam pengelolaan benda sitaan, barang sitaan, dan objek terkait lainnya ketika benda atau barang diserahkan oleh penyidik atau Jurusita Pajak kepada pihak yang bertanggung jawab atas pengelolaannya. Tahap ini menjadi titik awal perpindahan tanggung jawab pengelolaan objek dari pihak yang melakukan penyitaan kepada pengelola. Dalam proses tersebut, identitas, jenis, jumlah, kondisi, serta informasi lain mengenai objek perlu diperhatikan agar tidak terjadi kesalahan dalam pencatatan maupun pengelolaan selanjutnya. Serah terima juga menjadi dasar administratif untuk memastikan bahwa objek yang berada dalam penguasaan DJP dapat ditelusuri secara jelas sejak pertama kali diterima.
Pada tahap serah terima dilakukan penelitian administrasi dan pemeriksaan fisik terhadap benda atau barang yang diserahkan. Penelitian administrasi dilakukan dengan memeriksa dokumen atau nota dinas permintaan bantuan pengelolaan serta dokumen pendukung lainnya yang berkaitan dengan objek tersebut. Sementara itu, pemeriksaan fisik dilakukan melalui inspeksi secara langsung terhadap kondisi objek dan pengisian lembar pengecekan sesuai keadaan fisik yang sebenarnya. Pemeriksaan tersebut dapat mencakup identitas objek, jumlah, jenis, kondisi, karakteristik, serta informasi lain yang diperlukan untuk memastikan kesesuaian antara dokumen dengan objek yang diterima.
Tahap serah terima memiliki peranan penting karena menjadi dasar untuk memastikan kesesuaian antara informasi administratif dengan kondisi objek secara nyata. Apabila ditemukan perbedaan antara dokumen dan kondisi fisik, perbedaan tersebut perlu diidentifikasi dan ditindaklanjuti sesuai prosedur sebelum proses pengelolaan dilanjutkan. Setelah penelitian dan pemeriksaan dilakukan, hasilnya menjadi bagian dari dokumentasi pengelolaan, termasuk berita acara serah terima dan pencatatan dalam sistem yang ditetapkan. Dengan mekanisme tersebut, proses serah terima tidak hanya berfungsi sebagai formalitas administratif, tetapi juga menjadi instrumen pengendalian untuk menjaga ketertiban, keamanan, akurasi data, dan akuntabilitas pengelolaan benda atau barang yang berada dalam penguasaan DJP.
Pengklasifikasian Benda dan Barang Sitaan
Setelah proses serah terima selesai, benda atau barang yang berada dalam penguasaan DJP perlu diklasifikasikan berdasarkan karakteristiknya, antara lain jenis, sifat, jumlah, ukuran, serta karakteristik lain yang relevan. Klasifikasi merupakan bagian penting dalam proses pengelolaan karena setiap objek memiliki karakteristik fisik, tingkat risiko, nilai ekonomis, serta kebutuhan penanganan yang berbeda. Dengan adanya klasifikasi yang jelas, pengelola dapat menentukan metode pencatatan, lokasi penyimpanan, bentuk pengamanan, serta tindakan pemeliharaan yang sesuai dengan karakteristik masing-masing objek.
Secara umum, objek dapat dikelompokkan menjadi barang tidak bergerak dan barang bergerak. Barang tidak bergerak antara lain meliputi tanah, bangunan, serta tanah dan bangunan. Sementara itu, barang bergerak dapat mencakup berbagai jenis objek, seperti kendaraan bermotor, uang dan/atau setara kas, perhiasan, logam atau batu mulia, peralatan elektronik, saham, obligasi, aset kripto, instrumen keuangan lainnya, serta buku, catatan, dan/atau dokumen baik dalam bentuk fisik maupun elektronik. Pengelompokan tersebut membantu memastikan bahwa setiap objek memperoleh perlakuan yang sesuai dengan bentuk dan sifatnya.
Klasifikasi tersebut memiliki arti penting karena metode penyimpanan, pengamanan, dan pemeliharaan tidak dapat disamakan untuk seluruh jenis objek. Tanah dan bangunan, misalnya, membutuhkan mekanisme pengamanan dan dokumentasi yang berbeda dengan kendaraan bermotor. Demikian pula uang, perhiasan, logam mulia, perangkat elektronik, surat berharga, aset kripto, maupun dokumen memerlukan perlakuan khusus sesuai karakteristik dan risikonya. Oleh karena itu, klasifikasi yang tepat menjadi salah satu dasar untuk memastikan benda dan barang yang dikelola tetap terjaga kondisi, keamanan, keutuhan, serta nilainya selama berada dalam penguasaan DJP.
Dokumentasi dan Pencatatan
SE-10/PJ/2026 menekankan pentingnya dokumentasi sebagai bagian dari pengelolaan benda sitaan, barang sitaan, dan objek terkait lainnya. Setiap benda atau barang yang telah diterima oleh pengelola perlu didokumentasikan menggunakan media visual dan/atau audiovisual sesuai dengan karakteristik objek. Dokumentasi tersebut berfungsi untuk memberikan gambaran mengenai identitas dan kondisi fisik objek pada saat diterima, sehingga dapat menjadi bukti pendukung apabila pada tahap berikutnya diperlukan pemeriksaan atau perbandingan kondisi. Dengan adanya dokumentasi yang memadai, kondisi objek dapat ditelusuri secara lebih jelas selama berada dalam penguasaan DJP.
Setelah objek selesai melalui proses penelitian, klasifikasi, dan dokumentasi, tahap berikutnya adalah pencatatan secara administratif. Pengelola membuat berita acara serah terima sebagai dokumen yang mencatat proses penyerahan dan penerimaan objek. Selain itu, nilai aset yang disita dicatat ke dalam register pada sistem pengelolaan yang telah ditentukan. Pencatatan tersebut diperlukan agar setiap objek memiliki rekam administrasi yang jelas, mulai dari identitas, jenis, jumlah, kondisi, nilai, hingga status pengelolaannya. Data yang tercatat juga menjadi dasar untuk memantau keberadaan dan perkembangan status objek selama berada dalam penguasaan DJP.
Dalam kondisi tertentu, pengelola dapat meminta bantuan tenaga ahli untuk memastikan berbagai aspek objek yang memerlukan keahlian khusus, seperti kondisi, nilai, keaslian, karakteristik, maupun jumlah benda atau barang. Keterlibatan ahli dapat membantu meningkatkan akurasi penilaian dan mengurangi risiko kesalahan dalam proses identifikasi maupun pencatatan. Selain itu, objek diberikan label yang memuat identitas dan informasi penting agar dapat dikenali dan ditelusuri dengan mudah. Kombinasi antara dokumentasi visual, berita acara, pencatatan dalam register, bantuan ahli bila diperlukan, serta pemberian label tersebut menjadi bagian penting dalam menciptakan pengelolaan benda dan barang sitaan yang tertib, transparan, akurat, dan dapat dipertanggungjawabkan.
Tahap Penyimpanan
Setelah proses serah terima selesai, benda atau barang sitaan selanjutnya ditempatkan pada lokasi penyimpanan yang sesuai dengan jenis dan klasifikasinya. Penempatan tersebut tidak hanya bertujuan untuk menjaga keberadaan fisik objek, tetapi juga memastikan kondisi, keamanan, dan nilai objek tetap terpelihara selama berada dalam pengelolaan. Oleh karena itu, tempat penyimpanan perlu ditentukan dengan mempertimbangkan karakteristik masing-masing benda atau barang, tingkat risiko kerusakan, serta kebutuhan pengamanan dan pengawasan. Pengelolaan penyimpanan yang tepat menjadi bagian penting untuk memastikan objek tetap dapat diidentifikasi dan ditelusuri selama berada dalam penguasaan pengelola.
Untuk barang tidak bergerak, seperti tanah dan bangunan, pengelolaan tidak hanya berfokus pada kondisi fisiknya, tetapi juga pada kelengkapan dan keamanan dokumen kepemilikannya. Dokumen seperti sertifikat, surat hak milik, maupun dokumen pertanahan dan kepemilikan lainnya perlu disimpan secara tertib dan aman agar tidak hilang, rusak, atau disalahgunakan. Dokumen tersebut merupakan bagian penting dari identitas dan status hukum barang yang dikelola sehingga harus dapat ditelusuri ketika diperlukan. Dengan demikian, pengelolaan barang tidak bergerak mencakup aspek fisik maupun administratif yang saling berkaitan dalam menjaga keutuhan informasi mengenai objek sitaan.
Untuk kendaraan bermotor, lokasi penyimpanan harus memperhatikan berbagai aspek keamanan dan risiko lingkungan. Tempat penyimpanan sebaiknya berada pada lokasi yang tidak memiliki potensi tinggi terhadap banjir atau longsor serta terlindung dari sumber api dan risiko lain yang dapat menyebabkan kerusakan. Akses ke area penyimpanan juga perlu dibatasi kepada pihak yang memiliki kewenangan, disertai pengamanan yang memadai untuk mencegah kehilangan atau penggunaan tanpa izin. Selain itu, tempat penyimpanan diupayakan memiliki kamera pengawas (CCTV) sehingga aktivitas di sekitar objek dapat dipantau dan, apabila diperlukan, dapat ditelusuri berdasarkan rekaman pengawasan.
Sementara itu, uang atau setara kas, perhiasan, logam dan batu mulia memerlukan tempat penyimpanan dengan tingkat keamanan yang lebih tinggi, antara lain melalui penggunaan brankas atau lemari khusus yang memiliki perlindungan memadai. Penyimpanan harus dilakukan sedemikian rupa untuk mengurangi risiko kehilangan, pencurian, kerusakan, maupun akses oleh pihak yang tidak berwenang. Berbeda dengan objek bernilai tinggi tersebut, peralatan elektronik memerlukan perhatian terhadap kondisi lingkungan penyimpanan, termasuk suhu, sirkulasi udara, keamanan, dan perlindungan dari medan magnet yang dapat memengaruhi kondisi atau fungsi perangkat. Perbedaan perlakuan tersebut menunjukkan bahwa penyimpanan benda atau barang sitaan harus dilakukan berdasarkan karakteristik dan risiko masing-masing objek agar keamanan, kondisi, dan nilai ekonominya tetap terjaga selama berada dalam pengelolaan.
Apakah Semua Barang Harus Disimpan di Kantor Pajak?
Penyimpanan benda atau barang sitaan tidak selalu harus dilakukan di dalam ruangan atau fasilitas milik Direktorat Jenderal Pajak (DJP). SE-10/PJ/2026 memberikan ruang bagi pengelolaan dan penyimpanan pada tempat lain dengan mempertimbangkan aspek efektivitas dan efisiensi serta tetap memperhatikan ketentuan peraturan perundang-undangan yang berlaku. Pengaturan ini menunjukkan bahwa lokasi penyimpanan dapat disesuaikan dengan karakteristik, kondisi, nilai, dan kebutuhan pengamanan dari benda atau barang yang dikelola. Dengan pendekatan tersebut, pengelolaan diharapkan dapat dilakukan secara lebih praktis tanpa mengurangi aspek keamanan dan akuntabilitas.
Tempat lain yang dapat digunakan untuk pengelolaan benda atau barang sitaan antara lain lembaga jasa keuangan, kantor pegadaian, kantor pos, kantor aparat pemerintah daerah tertentu, rumah penyimpanan benda sitaan negara, maupun tempat tertentu yang ditetapkan oleh Direktur Jenderal Pajak. Pemilihan tempat tersebut tentunya perlu mempertimbangkan kesesuaian fasilitas dengan karakteristik objek yang disimpan serta kemampuan tempat tersebut dalam memberikan perlindungan dan pengamanan yang diperlukan. Misalnya, objek yang memiliki karakteristik khusus atau membutuhkan fasilitas penyimpanan tertentu dapat ditempatkan pada institusi atau lokasi yang memiliki sarana dan kemampuan yang lebih sesuai.
Dengan demikian, konsep penyimpanan dalam SE-10/PJ/2026 bersifat fleksibel dan tidak membatasi lokasi hanya pada fasilitas atau ruangan di kantor DJP. Fleksibilitas tersebut memungkinkan pengelolaan dilakukan pada lokasi yang dinilai lebih efektif, efisien, dan aman sesuai dengan karakteristik benda atau barang sitaan. Meskipun penyimpanan dilakukan di tempat lain, aspek pengawasan, pencatatan, keamanan, pemeliharaan dan pertanggungjawaban tetap menjadi bagian penting dalam pengelolaannya. Hal ini diperlukan agar keberadaan dan kondisi benda atau barang sitaan tetap dapat dipantau serta ditelusuri selama berada dalam penguasaan pengelola.
Tahap Pemeliharaan dan Pengamanan
Pengelolaan benda dan barang sitaan tidak berhenti pada tahap penyimpanan, tetapi juga mencakup kegiatan pemeliharaan dan pengamanan selama objek berada dalam penguasaan pengelola. Pemeliharaan dilakukan untuk mempertahankan kondisi fisik, fungsi, dan nilai objek agar tidak mengalami penurunan yang tidak semestinya selama masa pengelolaan. Tindakan pemeliharaan perlu disesuaikan dengan karakteristik masing-masing benda atau barang. Untuk kendaraan bermotor, misalnya, pemeliharaan dapat dilakukan melalui pemeriksaan kondisi fisik secara berkala, menjaga kebersihan kendaraan, menghidupkan mesin untuk memanaskan mesin, serta melakukan pengujian tertentu apabila diperlukan untuk memastikan kendaraan tetap berada dalam kondisi yang dapat berfungsi secara normal.
Selain pemeliharaan, aspek pengamanan juga menjadi bagian penting dalam pengelolaan benda atau barang sitaan. Pengamanan ditujukan untuk mencegah terjadinya penjarahan, pencurian, perusakan, kehilangan, maupun pengeluaran objek secara tidak sah dari tempat penyimpanan. Bentuk pengamanan harus disesuaikan dengan karakteristik dan tingkat risiko masing-masing objek. Untuk tanah atau bangunan, misalnya, pengamanan dapat dilakukan melalui pemasangan tanda larangan, pemberian batas area, penguncian akses tertentu, serta penjagaan apabila diperlukan. Langkah-langkah tersebut bertujuan memberikan penegasan bahwa objek berada dalam status pengelolaan dan tidak boleh dikuasai atau dimanfaatkan secara bebas oleh pihak yang tidak berwenang.
Pada kendaraan bermotor, pengamanan dapat dilakukan melalui penguncian kendaraan, pemberian tanda atau informasi bahwa kendaraan tidak boleh digunakan tanpa izin, serta pelaksanaan pengawasan secara berkala. Pengawasan diperlukan untuk memastikan kendaraan tetap berada pada lokasi yang telah ditentukan dan tidak digunakan, dipindahkan, atau dikeluarkan tanpa kewenangan. Dengan demikian, pemeliharaan dan pengamanan memiliki fungsi yang saling melengkapi: pemeliharaan berorientasi pada mempertahankan kondisi dan nilai objek, sedangkan pengamanan berfokus pada menjaga keberadaan dan mencegah penggunaan atau pengeluaran secara tidak sah. Keduanya menjadi bagian penting agar benda dan barang sitaan tetap terjaga secara fisik maupun administratif selama berada dalam proses pengelolaan.
Bagaimana Jika Benda atau Barang Sitaan Digunakan?
Dalam kondisi tertentu, benda atau barang sitaan dapat dikeluarkan sementara dari tempat penyimpanan untuk kepentingan penyidikan maupun kegiatan penagihan. Pengeluaran sementara tersebut bukan berarti objek dapat digunakan secara bebas, melainkan harus dilakukan berdasarkan kebutuhan yang jelas dan mengikuti prosedur pengelolaan yang telah ditetapkan. Setiap penggunaan perlu memperhatikan identitas, kondisi, jumlah, serta status objek agar tidak terjadi perubahan atau kehilangan yang dapat mengganggu proses pengelolaan. Dengan demikian, penggunaan sementara tetap berada dalam kerangka pengawasan dan pertanggungjawaban administratif.
Untuk melaksanakan penggunaan tersebut, penyidik atau Jurusita Pajak menyampaikan nota dinas permintaan penggunaan yang dilengkapi dengan daftar benda atau barang yang akan digunakan. Berdasarkan permintaan tersebut, pengelola melakukan pencatatan dan menyiapkan dokumen administrasi sebagai dasar pengeluaran sementara objek. Selanjutnya, pengelola membuat berita acara penggunaan atau tanda terima penggunaan sebagai bukti bahwa benda atau barang telah diserahkan untuk tujuan tertentu. Dokumen tersebut menjadi bagian penting dalam memastikan bahwa pihak yang menggunakan objek, jenis dan jumlah objek, serta tujuan penggunaannya dapat diketahui dan ditelusuri.
Setelah kepentingan penyidikan atau penagihan selesai, benda atau barang sitaan yang telah digunakan sementara harus dikembalikan kepada pengelola untuk dilakukan pemeriksaan kembali. Pemeriksaan tersebut diperlukan untuk memastikan kesesuaian identitas, jumlah, kondisi fisik, dan kelengkapan objek dibandingkan dengan kondisi sebelum digunakan. Apabila seluruh proses telah sesuai, pengembalian tersebut dicatat dalam administrasi pengelolaan. Dengan mekanisme demikian, setiap perpindahan sementara benda atau barang sitaan dapat ditelusuri sejak dikeluarkan hingga dikembalikan, sehingga pengelolaan tetap berlangsung secara tertib, transparan, dan dapat di pertanggung jawabkan.
Kapan Benda atau Barang Sitaan Dikeluarkan?
Untuk benda sitaan, pengeluaran dari pengelolaan dapat dilakukan apabila benda tersebut sudah tidak diperlukan lagi dalam proses penyidikan atau terdapat kondisi tertentu yang menyebabkan status pengelolaannya berakhir. Pengeluaran juga dapat dilakukan ketika proses penyidikan dihentikan atau ketika perkara telah dilimpahkan kepada penuntut umum sesuai dengan tahapan penanganan perkara. Dengan demikian, pengeluaran benda sitaan berkaitan erat dengan perkembangan proses penyidikan dan status hukum benda yang bersangkutan. Setiap keputusan untuk mengeluarkan benda sitaan perlu didasarkan pada kondisi dan kebutuhan proses hukum sehingga tidak dilakukan secara sembarangan.
Sementara itu, untuk barang sitaan atau jaminan aset berwujud, pengeluaran dapat berkaitan dengan beberapa kondisi dalam proses penagihan dan pelaksanaan persetujuan pembayaran kewajiban pajak. Kondisi tersebut antara lain berakhirnya masa pengangsuran atau penundaan pembayaran, tidak terpenuhinya ketentuan yang telah ditetapkan dalam persetujuan angsuran atau penundaan, pelunasan utang pajak, maupun pencabutan sita. Setiap kondisi tersebut dapat memengaruhi status barang atau aset yang sebelumnya berada dalam pengelolaan. Oleh karena itu, sebelum dilakukan pengeluaran, perlu dipastikan bahwa dasar dan kondisi yang menjadi alasan pengeluaran telah terpenuhi sesuai dengan ketentuan yang berlaku.
Proses pengeluaran benda atau barang sitaan dilakukan berdasarkan permintaan tertulis dari pihak yang berwenang, yaitu penyidik atau Jurusita Pajak, sesuai dengan konteks pengelolaannya. Berdasarkan permintaan tersebut, pengelola melakukan pemeriksaan dan memastikan kesesuaian objek serta dasar pengeluarannya sebelum objek diserahkan atau dikeluarkan dari tempat penyimpanan. Selanjutnya, dibuat berita acara pengeluaran sebagai bukti administratif yang mencatat proses tersebut. Dokumentasi ini penting untuk memastikan bahwa setiap benda atau barang yang keluar dari pengelolaan memiliki dasar yang jelas, dapat ditelusuri, dan dapat dipertanggungjawabkan secara administratif.
Siapa yang Bertanggung Jawab?
SE-10/PJ/2026 membagi tanggung jawab pengelolaan berdasarkan posisi dan status benda atau barang yang berada dalam penguasaan. Pembagian ini penting karena tanggung jawab pengelolaan tidak selalu berada pada satu pihak sejak awal sampai akhir. Selama objek belum ditempatkan pada tempat penyimpanan yang ditetapkan, pihak yang melakukan penyitaan masih memiliki tanggung jawab langsung terhadap keberadaan dan kondisi objek. Dengan adanya pembagian tersebut, status tanggung jawab dapat diketahui secara jelas pada setiap tahapan pengelolaan sehingga mengurangi risiko terjadinya ketidakjelasan mengenai pihak yang bertanggung jawab atas keamanan dan kondisi objek.
Apabila benda sitaan belum ditempatkan di tempat penyimpanan, pengelolaannya berada pada penyidik yang menangani proses penyidikan. Sementara itu, apabila barang sitaan belum ditempatkan di tempat penyimpanan, tanggung jawab pengelolaannya berada pada Jurusita Pajak. Pembagian tersebut mencerminkan perbedaan konteks antara benda sitaan yang berkaitan dengan proses penyidikan dan barang sitaan yang berkaitan dengan tindakan penagihan pajak. Selama objek masih berada dalam tahap tersebut, penyidik atau Jurusita Pajak perlu memastikan bahwa objek tetap terjaga, aman, dan tidak mengalami perubahan atau pengeluaran yang tidak sesuai dengan kewenangan.
Setelah benda atau barang tersebut ditempatkan pada tempat penyimpanan, pengelolaannya dapat dilakukan oleh Pengelola Benda Sitaan dan Barang Sitaan atau Pengelola Benda Sitaan, Barang Sitaan, dan Jaminan Aset Berwujud, sesuai dengan struktur dan penetapan pengelolaan yang berlaku. Meskipun tanggung jawab pengelolaan fisik dapat beralih kepada pengelola, penyidik atau Jurusita Pajak tetap memiliki tanggung jawab tertentu sesuai dengan kedudukan dan kewenangannya, termasuk tanggung jawab yuridis atas objek tersebut. Dengan demikian, pembagian tugas antara penyidik, Jurusita Pajak, dan pengelola bersifat saling melengkapi untuk memastikan benda dan barang sitaan tetap aman, tercatat, terpelihara, dan dapat dipertanggungjawabkan sepanjang berada dalam proses pengelolaan.
Bagaimana dengan Biaya Pengelolaan?
Dalam pengelolaan objek yang berada dalam penguasaan DJP, SE-10/PJ/2026 mengatur adanya perbedaan mengenai pihak yang menanggung biaya pengelolaan. Untuk barang sitaan, biaya pengelolaan dibebankan kepada Wajib Pajak sebagai pihak yang memiliki kewajiban pajak yang menjadi dasar tindakan penagihan. Sementara itu, biaya yang timbul dalam pengelolaan benda sitaan dan jaminan aset berwujud dibebankan kepada unit kerja yang melakukan pengelolaan sesuai dengan ketentuan yang berlaku. Pembagian tersebut menunjukkan bahwa pembebanan biaya disesuaikan dengan karakteristik dan konteks pengelolaan masing-masing objek.
Dalam kondisi tertentu, biaya pengelolaan barang sitaan mungkin belum dapat langsung dibebankan kepada Wajib Pajak. Dalam keadaan demikian, biaya tersebut dapat terlebih dahulu ditanggung oleh unit pengelola agar kegiatan penyimpanan, pemeliharaan, dan pengamanan barang tetap dapat dilaksanakan tanpa menunggu proses pembebanan biaya kepada pihak yang bersangkutan. Selanjutnya, sesuai dengan ketentuan yang berlaku, biaya tersebut dapat dibiayakan dari hasil lelang barang sitaan. Mekanisme ini memberikan ruang agar kebutuhan pengelolaan tetap dapat dipenuhi sekaligus menjaga agar biaya yang timbul dapat dipertanggungjawabkan secara administratif.
Dengan demikian, terdapat perbedaan perlakuan biaya antara benda sitaan, barang sitaan, dan jaminan aset berwujud. Perbedaan tersebut tidak hanya berkaitan dengan siapa yang menanggung biaya, tetapi juga mencerminkan perbedaan karakteristik dan tujuan pengelolaan masing-masing objek. Barang sitaan yang berkaitan dengan penagihan pajak memiliki mekanisme pembebanan biaya kepada Wajib Pajak, sedangkan benda sitaan dan jaminan aset berwujud mengikuti mekanisme pembiayaan oleh unit kerja pengelola sesuai ketentuan. Pengaturan ini diperlukan agar setiap biaya yang timbul dalam proses pengelolaan memiliki dasar yang jelas, dapat dicatat dengan tertib, dan dapat dipertanggungjawabkan.
Contoh Sederhana Perbedaan Benda Sitaan dan Barang Sitaan
Contoh 1 Benda Sitaan: PT A sedang menjalani proses penyidikan tindak pidana perpajakan. Dalam rangka kepentingan pembuktian, penyidik melakukan penyitaan terhadap sejumlah objek, misalnya dokumen, komputer, atau aset tertentu yang memiliki keterkaitan dengan perkara yang sedang disidik. Karena objek tersebut disita oleh penyidik dalam rangka penyidikan, objek tersebut dikategorikan sebagai benda sitaan. Dalam pengelolaannya, objek perlu diidentifikasi, didokumentasikan, dicatat, dan diamankan agar kondisi serta keberadaannya tetap terjaga selama diperlukan untuk kepentingan proses penyidikan.
Contoh 2 Barang Sitaan: PT B memiliki utang pajak yang telah dapat ditagih dan belum diselesaikan. Dalam rangka pelaksanaan tindakan penagihan, Jurusita Pajakmelakukan penyitaan terhadap kendaraan perusahaan yang memenuhi ketentuan sebagai objek penyitaan. Kendaraan tersebut dikategorikan sebagai barang sitaan karena merupakan barang milik Penanggung Pajak yang disita untuk dijadikan jaminan dalam rangka penyelesaian piutang pajak. Berbeda dengan benda sitaan pada contoh pertama yang berkaitan dengan proses penyidikan, barang sitaan pada contoh ini berada dalam konteks penagihan pajak, sehingga pengelolaannya mengikuti mekanisme yang berlaku dalam proses penagihan.
Mengapa SE-10/PJ/2026 Penting?
SE-10/PJ/2026 memberikan kerangka pengelolaan yang lebih sistematis terhadap benda dan barang yang berada dalam penguasaan untuk kepentingan perpajakan. Pedoman ini diterbitkan untuk menciptakan keseragaman dalam proses pengelolaan sekaligus menjaga keutuhan, keamanan, keselamatan, dan nilai objek yang dikelola. Dengan adanya kerangka yang lebih terstruktur, setiap tahapan pengelolaan dapat dilakukan berdasarkan prosedur yang jelas, mulai dari penerimaan hingga objek tersebut dikeluarkan dari tempat penyimpanan. Hal ini penting karena benda atau barang yang berada dalam penguasaan negara dapat memiliki nilai ekonomi, fungsi pembuktian, maupun konsekuensi hukum yang harus dijaga selama proses pengelolaannya.
Dari sisi administrasi, terdapat sejumlah prinsip penting yang perlu diperhatikan dalam pengelolaan benda dan barang tersebut. Setiap objek perlu diidentifikasi secara jelas, didokumentasikan kondisinya, serta dicatat identitas dan nilai objek dalam administrasi pengelolaan. Selain itu, pengelola perlu memastikan adanya pengamanan yang memadai untuk mencegah kehilangan, kerusakan, penyalahgunaan, atau pengeluaran tanpa dasar yang sah. Setiap penggunaan, pemindahan, pengembalian, maupun pengeluaran objek juga perlu didukung oleh dokumen dan pencatatan yang sesuai agar seluruh rangkaian pengelolaan dapat ditelusuri dan dipertanggungjawabkan.
Dengan demikian, SE-10/PJ/2026 tidak hanya mengatur mengenai benda atau barang yang telah dilakukan penyitaan, tetapi juga memberikan perhatian terhadap bagaimana objek tersebut dikelola setelah berada dalam penguasaan negara. Pengelolaan mencakup aspek administratif dan fisik, mulai dari serah terima, identifikasi, klasifikasi, dokumentasi, penyimpanan, pemeliharaan, pengamanan, penggunaan, hingga pengeluaran. Pendekatan tersebut menunjukkan bahwa setelah suatu objek berada dalam penguasaan negara, keberadaan dan kondisinya tetap harus dikelola secara tertib, aman, dan akuntabel sampai terdapat dasar yang sah untuk mengakhiri pengelolaannya.
Apa yang Perlu Dipahami Wajib Pajak?
Bagi Wajib Pajak, hal penting yang perlu dipahami adalah perbedaan antara utang pajak yang berada dalam proses penagihan dan proses penyidikan tindak pidana perpajakan. Kedua proses tersebut memiliki konteks, tujuan, serta mekanisme yang berbeda. Penagihan pada dasarnya berkaitan dengan upaya penyelesaian kewajiban pajak yang telah menjadi utang dan dapat ditagih, sedangkan penyidikan berkaitan dengan proses penanganan dugaan tindak pidana di bidang perpajakan. Pemahaman terhadap perbedaan tersebut membantu Wajib Pajak mengetahui konteks dari setiap surat, tindakan, atau permintaan resmi yang diterima.
Dalam konteks penagihan pajak, barang sitaan berkaitan dengan barang milik Penanggung Pajak yang dilakukan penyitaan sebagai bagian dari tindakan penagihan dan menjadi jaminan dalam rangka penyelesaian utang pajak. Sementara itu, benda sitaan berkaitan dengan objek yang disita oleh penyidik dalam rangka penyidikan tindak pidana perpajakan, antara lain untuk kepentingan pembuktian. Perbedaan tersebut penting karena benda atau barang yang berada dalam penguasaan DJP tidak selalu memiliki dasar dan tujuan yang sama. Oleh sebab itu, Wajib Pajak perlu memperhatikan konteks serta dokumen resmi yang mendasari tindakan terhadap objek tersebut.
Karena konsekuensi dan proses penanganannya dapat berbeda, Wajib Pajak sebaiknya tidak mengabaikan surat, dokumen, pemberitahuan, atau tindakan resmi yang diterima dari Direktorat Jenderal Pajak (DJP). Administrasi perpajakan yang tertib juga menjadi bagian penting dalam mengurangi risiko permasalahan di kemudian hari. Wajib Pajak perlu menyimpan dan mengelola dengan baik pencatatan kewajiban pajak, bukti pembayaran, dokumen transaksi, faktur atau dokumen perpajakan lainnya, serta dokumen komunikasi yang berkaitan dengan pelaksanaan kewajiban perpajakan. Kelengkapan administrasi tersebut dapat membantu ketika diperlukan klarifikasi atau penelusuran atas suatu transaksi maupun kewajiban pajak.
Apabila terdapat perbedaan data, ketidaksesuaian informasi, atau tindakan penagihan yang belum dipahami, Wajib Pajak dapat meminta penjelasan melalui saluran resmi DJP agar memperoleh informasi yang sesuai dengan kondisi dan prosedur yang berlaku. Dalam situasi yang membutuhkan analisis lebih mendalam, Wajib Pajak juga dapat memperoleh bantuan profesional di bidang perpajakan sesuai dengan kebutuhannya. Langkah tersebut penting agar setiap tindakan dapat dipahami berdasarkan dokumen dan dasar yang relevan, sekaligus membantu Wajib Pajak memenuhi hak dan kewajibannya secara tepat dalam proses administrasi perpajakan.
Kesimpulan
SE-10/PJ/2026 memberikan pembedaan yang jelas antara Benda Sitaandan Barang Sitaan dalam konteks perpajakan. Benda Sitaan merupakan benda yang disita oleh penyidik untuk kepentingan pembuktian dalam proses penyidikan, penuntutan, persidangan, atau pemulihan kerugian pada pendapatan negara. Sementara itu, Barang Sitaan merupakan barang milik Penanggung Pajak yang dijadikan jaminan piutang pajak berdasarkan tindakan penyitaan yang dilakukan oleh Jurusita Pajak. Dengan demikian, kedua istilah tersebut tidak dapat dipertukarkan karena memiliki konteks dan tujuan pengelolaan yang berbeda.
Perbedaan paling mendasar antara keduanya dapat dilihat dari konteks tindakan, pihak yang melakukan penyitaan, dan tujuan penyitaan. Benda Sitaan berada dalam konteks penyidikan tindak pidana perpajakan dan penyitaannya dilakukan oleh penyidik untuk kepentingan proses hukum, khususnya berkaitan dengan pembuktian dan tujuan lain sebagaimana diatur dalam ketentuan yang berlaku. Sebaliknya, Barang Sitaan berada dalam konteks penagihan pajak dan penyitaannya dilakukan oleh Jurusita Pajak terhadap barang milik Penanggung Pajak sebagai bagian dari upaya pengamanan dan penyelesaian piutang pajak. Pemahaman atas perbedaan ini penting agar status dan tujuan suatu objek yang berada dalam penguasaan DJP tidak disalahartikan.
Selanjutnya, SE-10/PJ/2026 mengatur bagaimana benda dan barang tersebut dikelola setelah berada dalam penguasaan DJP. Pengelolaan mencakup berbagai tahapan, mulai dari serah terima, pengklasifikasian, dokumentasi, pencatatan, penyimpanan, pemeliharaan, pengamanan, penggunaan, pengeluaran, hingga pelaporan. Setiap tahapan tersebut memiliki fungsi untuk memastikan identitas, kondisi, keberadaan, dan status objek dapat ditelusuri dengan baik. Dengan adanya pedoman tersebut, pengelolaan benda sitaan dan barang sitaan diarahkan agar berlangsung secara tertib, transparan, aman, dan akuntabel, sekaligus menjaga keutuhan serta nilai objek selama berada dalam penguasaan.
Bagi Wajib Pajak, pemahaman terhadap ketentuan tersebut menjadi penting karena penyitaan memiliki konteks hukum yang berbeda sesuai dengan tujuan dan proses yang mendasarinya. Wajib Pajak perlu memahami apakah suatu tindakan berkaitan dengan proses penagihan pajak atau penyidikan tindak pidana perpajakan, serta memperhatikan dokumen resmi yang menjadi dasar tindakan tersebut. Di sisi lain, keberadaan SE-10/PJ/2026 menunjukkan bahwa setelah suatu benda atau barang berada dalam penguasaan DJP, terdapat mekanisme pengelolaan yang mencakup aspek administratif maupun fisik dan harus didukung dengan dokumentasi yang memadai. Dengan demikian, pemahaman mengenai perbedaan Benda Sitaan dan Barang Sitaan tidak hanya penting dari sisi istilah, tetapi juga membantu Wajib Pajak memahami proses dan konsekuensi dari tindakan perpajakan yang diterimanya.
Referensi Utama
Surat Edaran Direktur Jenderal Pajak Nomor SE-10/PJ/2026 tentang Pedoman Pengelolaan atas Benda Sitaan, Barang Sitaan, Jaminan Aset Berwujud, dan Dokumen yang Dipinjam untuk Tujuan Perpajakan.
Peraturan Menteri Keuangan Nomor 17 Tahun 2025.
Peraturan Menteri Keuangan Nomor 61/PMK.03/2023.