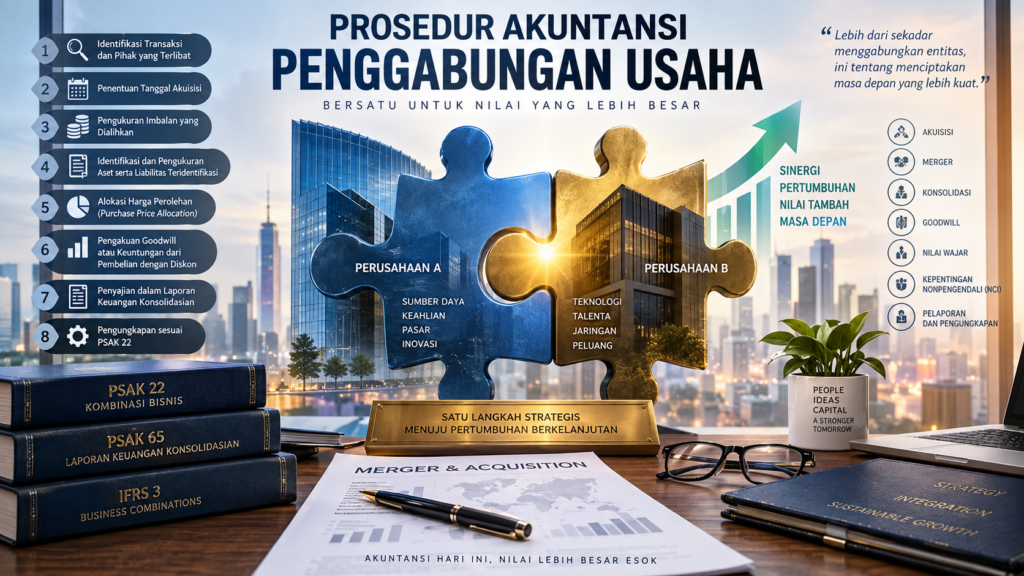
Soal 1 – Kasus Integratif Penggabungan Usaha dan Konsolidasi
Pada 1 Januari 2026, PT Induk mengakuisisi 80% PT Anak dengan harga Rp120 miliar. Nilai wajar NCI pada tanggal akuisisi adalah Rp28 miliar.
Pada tanggal akuisisi, nilai buku ekuitas PT Anak adalah Rp105 miliar. Ditemukan perbedaan nilai wajar sebagai berikut:
• Tanah: +Rp20 miliar.
• Mesin: +Rp12 miliar, sisa umur 6 tahun.
• Aset takberwujud: +Rp8 miliar, umur manfaat 4 tahun.
• Liabilitas kontinjensi: Rp5 miliar.
Selama 2026 terjadi transaksi berikut:
1. PT Induk menjual persediaan kepada PT Anak sebesar Rp40 miliar dengan laba Rp8 miliar. Sebanyak 25% persediaan masih tersisa.
2. PT Anak menjual aset tetap kepada PT Induk dengan keuntungan Rp6 miliar. Sisa umur ekonomis aset 5 tahun.
3. PT Induk memberikan pinjaman Rp15 miliar kepada PT Anak.
4. PT Anak membayar dividen Rp5 miliar kepada PT Induk.
5. Pada akhir tahun terdapat piutang dan utang antarperusahaan Rp10 miliar.
6. PT Anak memperoleh laba bersih Rp25 miliar sebelum seluruh penyesuaian konsolidasi.
Diminta:
1. Hitung goodwill pada tanggal akuisisi.
2. Hitung seluruh penyesuaian nilai wajar yang memengaruhi laba tahun 2026.
3. Hitung laba belum direalisasi atas persediaan.
4. Hitung koreksi laba atas transaksi aset tetap.
5. Hitung bagian laba yang menjadi hak NCI.
6. Tentukan saldo NCI pada akhir 2026.
7. Susun jurnal eliminasi investasi dan ekuitas.
8. Susun jurnal eliminasi seluruh transaksi dan saldo antarperusahaan.
9. Tentukan laba konsolidasian setelah seluruh penyesuaian.
10. Jelaskan secara sistematis prosedur penggabungan usaha dari tanggal akuisisi sampai penyusunan laporan keuangan konsolidasian
Soal 2 – Akuisisi Saham dan Perhitungan Goodwill
PT Alpha mengakuisisi 80% saham PT Beta pada 1 Januari 2026 dengan membayar kas sebesar Rp96 miliar. Pada tanggal akuisisi, ekuitas PT Beta terdiri atas modal saham Rp70 miliar dan saldo laba Rp20 miliar.
Hasil penilaian independen menunjukkan:
• Tanah memiliki nilai wajar Rp15 miliar lebih tinggi daripada nilai bukunya.
• Mesin memiliki nilai wajar Rp10 miliar lebih tinggi daripada nilai bukunya.
• Sisa umur ekonomis mesin 5 tahun.
• Terdapat liabilitas kontinjensi dengan nilai wajar Rp4 miliar yang memenuhi kriteria pengakuan.
• Nilai wajar NCI pada tanggal akuisisi adalah Rp24 miliar.
Diminta:
1. Hitung nilai wajar aset neto teridentifikasi PT Beta.
2. Hitung goodwill yang timbul dari kombinasi bisnis.
3. Hitung penyesuaian penyusutan mesin untuk tahun 2026.
4. Jelaskan prosedur pencatatan kombinasi bisnis pada tanggal akuisisi.
5. Jelaskan pengaruh transaksi terhadap laporan keuangan konsolidasian.
Soal 3 – Akuisisi Bertahap (Step Acquisition)
PT Mandiri membeli 30% saham PT Karya pada 1 Januari 2025 dengan harga Rp18 miliar dan mengklasifikasikannya sebagai investasi pada entitas asosiasi.
Pada 1 Juli 2026, PT Mandiri membeli tambahan 50% saham PT Karya dengan harga Rp45 miliar sehingga kepemilikan menjadi 80% dan PT Mandiri memperoleh pengendalian.
Pada tanggal 1 Juli 2026:
• Nilai tercatat investasi 30% = Rp21 miliar.
• Nilai wajar kepemilikan 30% = Rp25 miliar.
• Nilai wajar NCI 20% = Rp15 miliar.
• Nilai wajar aset neto PT Karya = Rp48 miliar.
Diminta:
1. Jelaskan prosedur akuntansi ketika PT Mandiri memperoleh pengendalian.
2. Hitung keuntungan atau kerugian dari pengukuran kembali kepemilikan sebelumnya.
3. Hitung goodwill.
4. Tentukan nilai NCI.
5. Jelaskan bagaimana transaksi tersebut memengaruhi laba rugi konsolidasian tahun 2026.
Soal 4 – Transaksi Antarentitas dan Laba Belum Direalisasi
PT Induk memiliki 75% saham PT Anak. Selama 2026, PT Induk menjual persediaan kepada PT Anak sebesar Rp30 miliar dengan laba 25% dari harga jual. Pada akhir tahun, 40% persediaan tersebut masih berada di PT Anak.
Selain itu, PT Anak menjual aset tetap kepada PT Induk seharga Rp18 miliar. Nilai buku aset tersebut adalah Rp12 miliar dengan sisa umur ekonomis 4 tahun.
Pada akhir tahun terdapat:
• Piutang PT Induk kepada PT Anak Rp8 miliar.
• Utang PT Anak kepada PT Induk Rp8 miliar.
• Pendapatan bunga antarentitas Rp600 juta yang belum dieliminasi.
Diminta:
1. Hitung laba belum direalisasi dari persediaan.
2. Hitung laba belum direalisasi dari transaksi aset tetap.
3. Hitung koreksi penyusutan akibat transaksi aset tetap.
4. Hitung jumlah saldo antarperusahaan yang harus dieliminasi.
5. Buat jurnal eliminasi konsolidasi.
6. Analisis pengaruh seluruh eliminasi terhadap laba konsolidasian dan NCI.
Soal 5 – Kehilangan Pengendalian Setelah Penggabungan Usaha
PT Alpha memiliki 85% saham PT Beta. Nilai tercatat aset neto PT Beta dalam laporan konsolidasian pada tanggal 30 September 2026 adalah Rp100 miliar, termasuk goodwill Rp8 miliar.
PT Alpha kemudian menjual 65% saham PT Beta dengan harga Rp75 miliar sehingga kepemilikannya turun menjadi 20% dan PT Alpha kehilangan pengendalian.
Pada tanggal kehilangan pengendalian:
• Nilai wajar kepemilikan tersisa 20% = Rp22 miliar.
• Nilai tercatat NCI = Rp15 miliar.
• Nilai wajar aset neto PT Beta = Rp105 miliar.
Diminta:
1. Jelaskan prosedur akuntansi ketika terjadi kehilangan pengendalian.
2. Hitung nilai investasi yang harus diakui atas kepemilikan 20% yang tersisa.
3. Hitung keuntungan atau kerugian dari pelepasan.
4. Jelaskan perlakuan terhadap goodwill.
5. Jelaskan dampak transaksi terhadap laba rugi konsolidasian.
Soal 6 – Akuisisi dengan Pembayaran Kontinjensi
Pada 1 Januari 2026, PT Nusantara mengakuisisi 80% PT Sejahtera dengan membayar:
• Kas Rp80 miliar.
• Saham PT Nusantara dengan nilai wajar Rp25 miliar.
• Pembayaran kontinjensi yang nilai wajarnya pada tanggal akuisisi Rp12 miliar.
Nilai wajar aset neto teridentifikasi PT Sejahtera adalah Rp105 miliar. Nilai wajar NCI sebesar Rp26 miliar.
Pada akhir 2026, nilai wajar kewajiban pembayaran kontinjensi meningkat menjadi Rp15 miliar.
Diminta:
1. Tentukan total imbalan yang dialihkan.
2. Hitung goodwill.
3. Jelaskan perlakuan akuntansi terhadap pembayaran kontinjensi setelah tanggal akuisisi.
4. Hitung dampak perubahan nilai pembayaran kontinjensi terhadap laba rugi, jika perubahan tersebut memenuhi ketentuan pengukuran setelah akuisisi.
5. Jelaskan bagaimana transaksi tersebut disajikan dalam laporan keuangan konsolidasian.
Soal 7 – Merger dan Penggabungan Aset-Liabilitas
PT A dan PT B melakukan merger pada 1 Januari 2026. PT A menjadi entitas yang bertahan. Sebelum merger, laporan posisi keuangan PT B menunjukkan:
Aset lancar = Rp35 miliar
Aset tetap = Rp80 miliar
Aset takberwujud = Rp10 miliar
Liabilitas = Rp55 miliar
Ekuitas = Rp70 miliar
Dalam proses penilaian:
• Nilai wajar aset tetap = Rp95 miliar.
• Nilai wajar aset takberwujud = Rp16 miliar.
• Nilai wajar liabilitas = Rp58 miliar.
• Terdapat aset takberwujud yang belum pernah diakui PT B dengan nilai wajar Rp7 miliar.
Sebagai imbalan, pemegang saham PT B menerima saham PT A dengan nilai wajar Rp85 miliar.
Diminta:
1. Identifikasi aset dan liabilitas yang harus diakui dalam proses penggabungan usaha.
2. Tentukan nilai wajar aset neto yang diperoleh.
3. Hitung goodwill atau keuntungan dari pembelian dengan diskon.
4. Jelaskan jurnal yang harus dibuat oleh PT A.
5. Jelaskan perbedaan perlakuan akuntansi antara merger dan akuisisi saham.
Soal 8 – Kombinasi Bisnis dengan Keuntungan Pembelian dengan Diskon
PT Garuda mengakuisisi 90% saham PT Merah dengan harga Rp60 miliar. Pada tanggal akuisisi, nilai wajar aset dan liabilitas PT Merah adalah:
Kas = Rp8 miliar
Piutang = Rp15 miliar
Persediaan = Rp20 miliar
Aset tetap = Rp70 miliar
Aset takberwujud teridentifikasi = Rp12 miliar
Liabilitas = Rp35 miliar
Nilai wajar NCI sebesar Rp7 miliar.
Setelah melakukan penelaahan kembali, manajemen menyimpulkan bahwa seluruh aset dan liabilitas telah diidentifikasi dan diukur secara tepat.
Diminta:
1. Hitung nilai wajar aset neto teridentifikasi.
2. Hitung goodwill atau keuntungan pembelian dengan diskon.
3. Jelaskan prosedur yang harus dilakukan apabila hasil perhitungan menunjukkan keuntungan pembelian dengan diskon. 4. Jelaskan dampaknya terhadap laporan laba rugi dan laporan posisi keuangan konsolidasian.